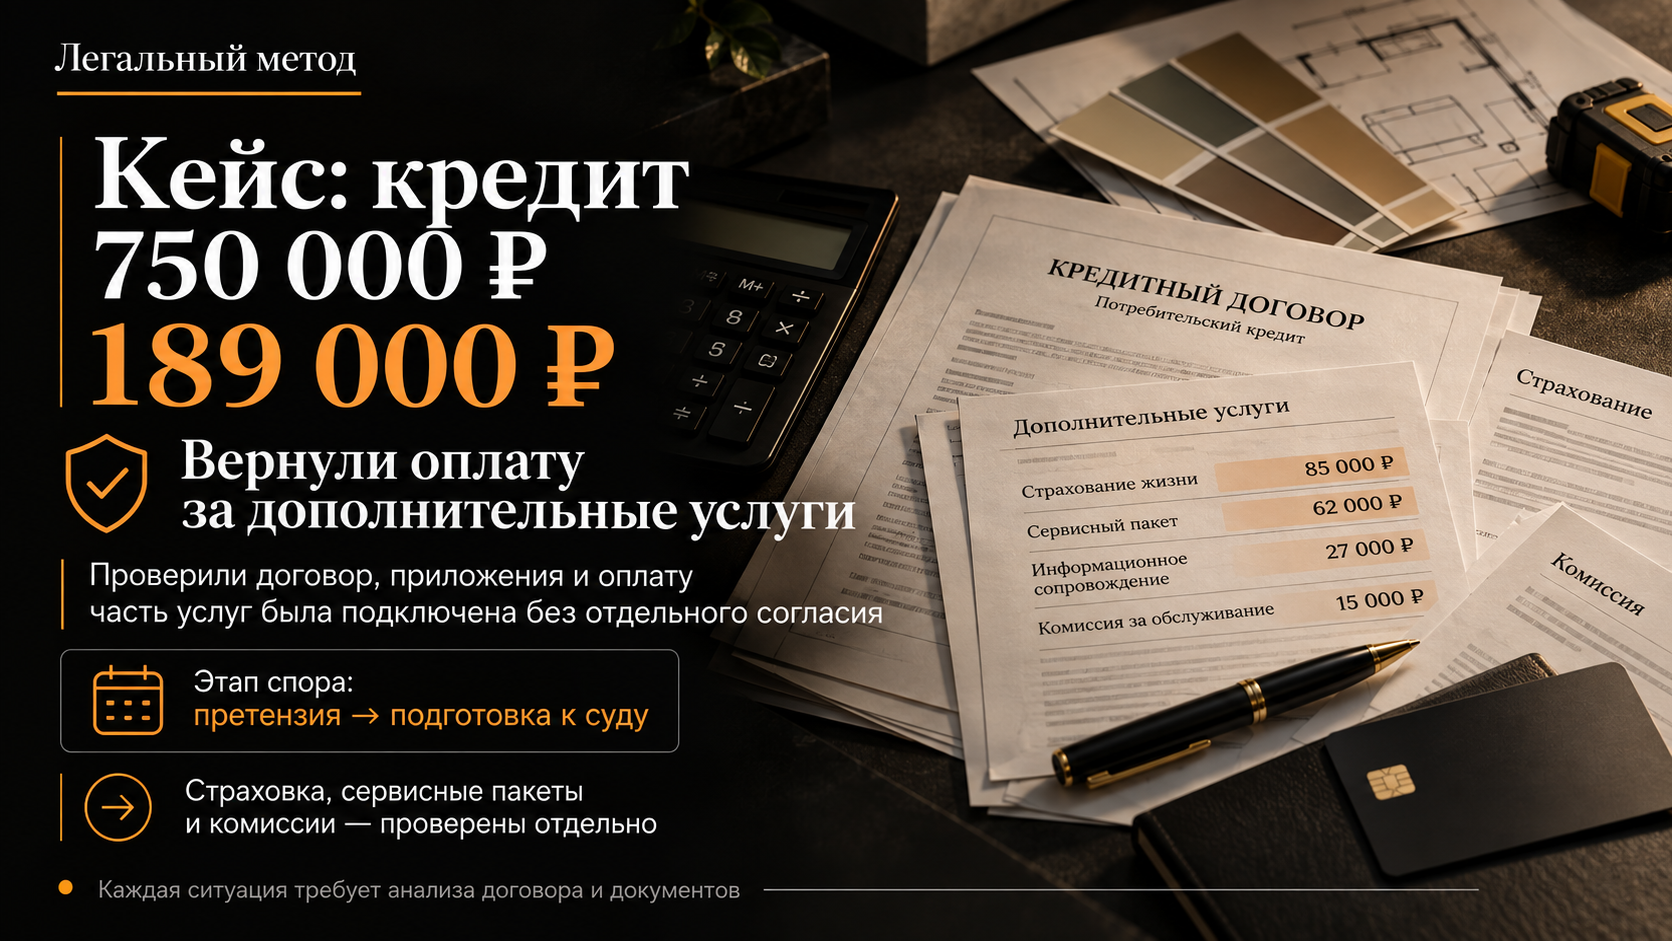
Банки нередко включают в кредитный договор дополнительные платные услуги — страхование, сервисные пакеты, комиссии. Само по себе это не нарушение, но правила информирования и согласия клиента должны соблюдаться. Разберём реальный случай из практики «Легального метода».
Ситуация
Клиент обратился в банк за потребительским кредитом на 750 000 ₽ для ремонта дома. При оформлении выяснилось, что вместе с кредитом в документы включили дополнительные платные услуги: страхование, сервисные пакеты и комиссии. Итоговая стоимость этих услуг составила почти 190 000 ₽. Часть условий была указана в приложениях к договору, а клиент считал, что без этих услуг кредит ему просто не одобрят.
Что было сделано
Юристы компании изучили кредитный договор, заявления на дополнительные услуги и документы об оплате. Проверка показала, что при оформлении части дополнительных услуг требования к информированию и выражению согласия клиента были соблюдены ненадлежащим образом. Направили претензию в банк; после отказа добровольно вернуть деньги подготовили требования для обращения в суд.
Результат
Клиенту удалось вернуть 189 000 ₽, уплаченных за дополнительные услуги.
Кейс приведён в обезличенном виде: имя и обстоятельства изменены, суть дела и результат — реальные.
Важно
Само наличие страховки или дополнительной услуги в кредите ещё не означает нарушение. Значение имеет, как она была оформлена: давал ли клиент отдельное согласие, мог ли отказаться от услуги и за что именно взималась плата.
Что делать, если в кредитном договоре есть допуслуги, о которых вы не знали
Обнаружили в кредитном договоре страховки или комиссии, о которых не знали при оформлении? Проверим документы и рассчитаем возможную сумму требований. Консультация бесплатная.